Partecipazione culturale, in Italia si torna ai livelli pre-pandemia  
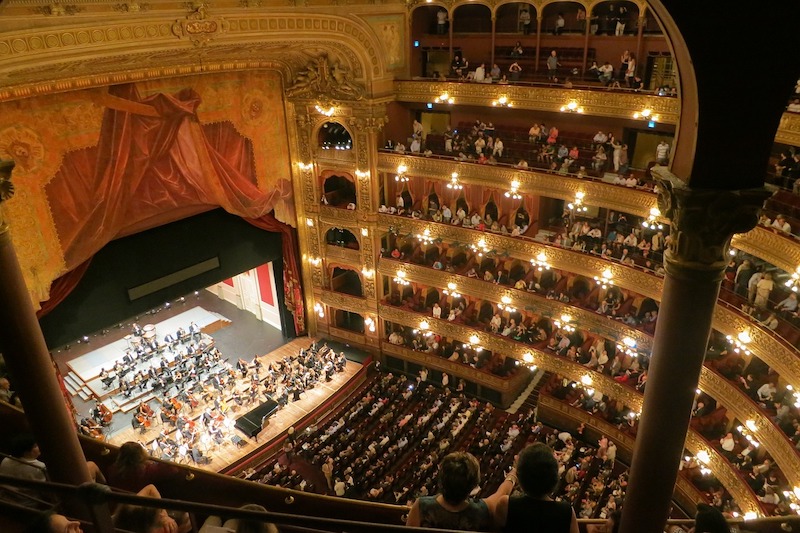
Cultura che passione. I nostri connazionali italiani tornano alla partecipazione culturale fuori casa, tanto che nel 2023, il 35,2% della popolazione italiana dai 6 anni in su ha partecipato ad attività culturali, segnando un aumento significativo rispetto al 2022 (23,1%). Questo dato segna un ritorno ai livelli pre-pandemia, che nel 2019 si attestavano al 35,1%.

Cresce anche la frequentazione delle biblioteche: il 12,4% degli italiani dichiara di essersi recato in biblioteca almeno una volta nell’ultimo anno, rispetto al 10,2% del 2022, anche se rimane inferiore al valore del 2019 (15,3%).

Aumento di pubblico a spettacoli e concerti 

Secondo i dati Istat, tra il 2021 e il 2023 si osserva un forte aumento nella partecipazione agli eventi dal vivo. La frequentazione cinematografica passa dal 9% al 41%, quella teatrale dal 3% al 20%, mentre i concerti di musica leggera e jazz registrano un balzo dal 3,7% al 21,7%.

Dati SIAE confermano questa tendenza, evidenziando che il numero di concerti nel 2023 ha superato del 60% i livelli del 2019. Anche il teatro registra un incremento, con l’11% in più di rappresentazioni rispetto al 2019.

Cresce l’abitudine alla lettura 

La lettura di libri per motivi non legati a scuola o lavoro ha riguardato il 40,1% degli italiani nel 2023, in leggero aumento rispetto al 2022. Tuttavia, resta ancora margine per migliorare il coinvolgimento del pubblico nella lettura, un elemento centrale per lo sviluppo culturale.

Il lavoro nel settore culturale non è per pochi

Il settore culturale occupa 825.100 persone, pari al 3,5% del totale degli occupati in Italia, secondo Eurostat. La maggioranza è composta da uomini (55%) di età compresa tra i 30 e i 59 anni. Gli under 30 rappresentano solo il 13% del totale, ma la loro presenza è cresciuta del 21% rispetto al 2021. Questi dati collocano l’Italia al ventesimo posto in Europa per occupazione culturale.

Presentazione di Minicifre della cultura 2024 

La pubblicazione “Minicifre della cultura 2024”, presentata a Roma, offre una panoramica statistica completa sul panorama culturale italiano. Promossa dal Ministero della Cultura e realizzata in collaborazione con la Fondazione Scuola dei beni e delle attività culturali, questa iniziativa si propone come strumento di analisi e supporto per studiosi, operatori del settore e decisori politici. L’edizione 2024 introduce “Minicifre della cultura. In primo piano”, un compendio che sintetizza le principali tendenze del sistema culturale italiano, offrendo una guida di facile consultazione per esplorare i cambiamenti in atto.
Assunzioni, previsti 1,3 milioni di nuovi contratti per fine anno

Le imprese italiane stimano oltre 427mila assunzioni per novembre 2024 e circa 1,3 milioni di nuovi contratti per il trimestre novembre 2024-gennaio 2025. Sebbene si rilevi una lieve diminuzione rispetto all’anno precedente (-3mila assunzioni per novembre e -34mila per il trimestre), si evidenziano andamenti differenti tra i settori.

Lo scenario emerge dal Bollettino del Sistema informativo Excelsior di Unioncamere e Ministero del Lavoro, che monitora le previsioni occupazionali.

Settore dei servizi in crescita, industria in calo

Le imprese del settore dei servizi continuano a trainare la domanda occupazionale, con circa 307mila assunzioni stimate per novembre e 908mila per l’intero trimestre, segnando un aumento rispetto all’anno scorso (+2,5% per novembre e +0,6% per il trimestre). In particolare, i comparti di turismo e commercio mostrano aspettative positive, con 82mila e 72mila assunzioni programmate rispettivamente.

Diversamente, l’industria manifesta un calo nelle previsioni di assunzione: sono stimati 121mila nuovi contratti per novembre e 360mila per il trimestre, con una diminuzione annua dell’8% e del 9,9% rispettivamente.

Quali sono le figure professionali più richieste?

Circa il 47,9% delle assunzioni previste per novembre risulta di difficile reperimento, pari a 205mila posizioni. Le maggiori difficoltà riguardano le aree aziendali “Installazione e riparazione” (66,8%), “Progettazione e R&S” (57,7%) e “Produzione” (52,5%).

Tra i profili professionali più difficili da trovare emergono ingegneri (58,8%) e analisti di progettazione applicativa (55,4%) nel gruppo delle professioni intellettuali. Per le professioni tecniche, i tecnici di gestione dei processi produttivi (71,5%) e i tecnici della salute (62,9%) sono tra i più richiesti. Operai specializzati come fabbri e saldatori sono difficili da reperire, con percentuali rispettivamente del 74,5% e del 74,1%.

Il ruolo di lavoratori immigrati e giovani under 30

Le imprese prevedono 86mila assunzioni di lavoratori stranieri a novembre, pari al 20,1% dei contratti, con particolare impiego nei settori trasporti, logistica e magazzinaggio (29,4%), servizi operativi e ristorazione.

Si evidenzia, inoltre, una domanda di 131mila giovani under 30, che rappresentano il 31% degli ingressi programmati per novembre, specialmente nei servizi finanziari e assicurativi (46%), informatici (45,6%) e nel commercio (39,9%).

Il lavoro aumenta soprattutto al Sud e nelle Isole

La domanda di lavoro cresce nelle regioni del Sud e nelle Isole, con un incremento di 10mila posizioni a novembre e 25mila per il trimestre. Le altre aree del Paese registrano una contrazione nelle previsioni, sia nel breve che nel lungo periodo.

Allarme occupazione: tra 10 anni l’Italia avrà 3 milioni di lavoratori in meno

Con sempre meno giovani e con tanti baby boomer destinati a uscire dal mercato del lavoro per raggiunti limiti di età, molti territori italiani subiranno un autentico ‘spopolamento’, anche di potenziali lavoratori, soprattutto nel Mezzogiorno. Tra le 107 province d’Italia monitorate dall’Ufficio studi della CGIA di Mestre solo quella di Prato registrerà una variazione assoluta positiva.

Se all’inizio del 2024 la platea delle persone in età lavorativa (15-64 anni) presente in Italia include poco meno di 37,5 milioni di unità, nel 2034 è destinata a scendere rovinosamente, arrestandosi a poco meno di 34,5 milioni di persone.
Insomma, le previsioni della CGIA evidenziano che in Italia entro i prossimi 10 anni ci saranno 3 milioni di lavoratori (-8,1%) in meno.

Colpa dell’invecchiamento della popolazione

Se le ragioni di questo crollo vanno ricercate nel progressivo invecchiamento della popolazione, le contrazioni della popolazione in età lavorativa più importanti riguarderanno soprattutto il Sud.

Lo scenario più critico interesserà la Basilicata, che entro il prossimo decennio subirà una riduzione di lavoratori del 14,6 % (-49.466). Seguono la Sardegna (-14,2 %, -110.999), la Sicilia (-12,8%, -392.873), la Calabria (-12,7%, -147.979) e il Molise, con il -12,7% (-22.980).
Di contro, le regioni meno interessate da questo fenomeno saranno la Lombardia (-3,4%, -218.678), il Trentino Alto Adige (-3,1%, -21.368) e l’Emilia Romagna (-2,6%, -71.665).

I vuoti occupazionali nelle micro e piccole imprese

Già oggi molte imprese denunciano la difficoltà di trovare personale preparato da inserire nel proprio organico. E il Mezzogiorno potrebbe avere meno problemi del Centro-Nord. A differenza di quest’ultimo, infatti, il primo, avendo tassi di disoccupazione e di inattività molto elevati, potrebbe colmare, almeno in parte, i vuoti occupazionali che interesseranno soprattutto il settore agroalimentare e quello ricettivo.

È altresì evidente che tante imprese, soprattutto di piccola dimensione, saranno costrette a ridimensionare l’organico perché impossibilitate ad assumere.
Per le medie e grandi imprese, invece, il problema dovrebbe essere più contenuto. Con la possibilità di offrire stipendi più elevati, orari ridotti, benefit e pacchetti di welfare aziendale, i pochi giovani presenti nel mercato del lavoro non esiteranno a scegliere le grandi imprese anziché le piccole.

Una contrazione strutturale per tanti settori economici

Un Paese che registra una popolazione sempre più anziana potrebbe avere nei prossimi decenni seri problemi a far quadrare i conti pubblici, in particolare, per la spesa sanitaria, pensionistica, farmaceutica e assistenziale. 

Con pochi under30 e una presenza di over65 molto diffusa, alcuni settori economici potrebbero subire contraccolpi negativi, provocando una contrazione strutturale del PIL. Una società costituita prevalentemente da persone in età avanzata rischia di ridimensionare il giro d’affari del mercato immobiliare, dei trasporti, della moda e del settore ricettivo (HoReCa).
Le banche, al contrario, potrebbero contare su alcuni effetti positivi;. La maggiore predisposizione al risparmio potrebbe spingere le persone più anziane ad aumentare i depositi bancari. 

Il mercato italiano della distribuzione IT: bilanci e prospettive  

Il panorama della distribuzione IT italiana ha chiuso il 2023 con segno negativo. Il comparto ha infatti registrato una diminuzione del 7,8% a valore rispetto all’anno precedente. Secondo i dati del Panel Distribuzione GfK, tutti i principali settori hanno subito un calo, coinvolgendo sia il lato Consumer con una contrazione del 10,6%, sia gli investimenti degli utenti Business con un -6,1%.

Tensioni sul mercato 

La diminuzione del valore di mercato è attribuibile alla fine delle tensioni sull’offerta di prodotti, che ha riportato i prezzi unitari ai livelli pre-pandemici. Questa situazione ha messo in luce la sfida per i protagonisti della catena distributiva nel recupero della marginalità, erosa da una disponibilità eccessiva di prodotti Tech rispetto alla domanda effettiva.

La trasformazione della distribuzione IT con la Supply Chain 4.0

Uno degli elementi principali che emerge dal panel è la trasformazione della distribuzione IT end-to-end, accentuata dall’avvento della Supply Chain 4.0. Questa fase è caratterizzata dall’applicazione dell’Internet of Things, della robotica avanzata e dell’analisi dei big data nella gestione della filiera. L’attenzione si concentra su processi di pianificazione avanzati come la pianificazione analitica della domanda o S&OP integrato, che sono ormai diventati processi consolidati in molte realtà aziendali.

S&OP per la gestione della Supply Chain

In questo contesto è cruciale l’implementazione efficace del processo di Sales and Operations Planning (S&OP). Tale processo rivisita i piani di allineamento tra la domanda del cliente e le forniture per l’orizzonte di pianificazione prefissato.

La pianificazione derivante dal processo S&OP consente al team di gestione di analizzare le performance passate, identificare le aree di miglioramento e definire azioni future per raggiungere gli obiettivi desiderati.
La frequenza di revisione del processo dipende da fattori come il ciclo di vita del prodotto e la variabilità della domanda. Quindi, un processo di S&OP efficace abilita una gestione efficace lungo tutta la Supply Chain.

Il ruolo delle tecnologie emergenti 

Negli ultimi anni, tecnologie come l’intelligenza artificiale generativa, l’analisi dei dati, l’automazione, l’apprendimento automatico, l’Internet of Things e la blockchain hanno già rivoluzionato le pratiche tradizionali nella gestione della Supply Chain. L’evoluzione verso una catena di approvvigionamento intelligente sembra essere la nuova normalità che caratterizzerà gli anni a venire.

Data Center, un settore che in Italia vale 654 milioni di euro

In Italia, il mercato della colocation dei Data Center, ovvero la compravendita o l’affitto di infrastrutture per ospitare server e dati delle organizzazioni, ha raggiunto nel 2023 un valore di 654 milioni di euro, registrando un aumento del 10% rispetto al 2022.

Si prevede che, in condizioni favorevoli, tale dato possa addirittura raddoppiare entro il 2025. Questo settore ha generato un indotto significativo, influenzando positivamente i mercati digitali abilitati da queste infrastrutture.

Milano è il primo polo infrastrutturale del Paese

Le nuove aperture di Data Center nel 2023 hanno portato la potenza energetica nominale attiva in Italia a 430 MW, registrando un incremento del 23% rispetto all’anno precedente. Milano si conferma come il principale polo infrastrutturale del Paese, con 184 MW, proponendosi come un punto di interesse crescente nel panorama europeo dei Data Center, anche se ancora distante da realtà consolidate come Francoforte.
Altre città emergenti in questo contesto sono Madrid e Varsavia.

Un comparto estremamente dinamico

Il primo Osservatorio Data Center, promosso dalla School of Management del Politecnico di Milano, ha presentato questi dati all’evento “Data Center Economy: l’Italia a un punto di svolta”. Si evidenzia un’accelerazione nel settore, con 23 organizzazioni (di cui 8 nuove nel mercato italiano) che prevedono l’apertura di 83 nuove infrastrutture tra il 2023 e il 2025, con un potenziale investimento complessivo di fino a 15 miliardi di euro.

Tale sviluppo è parte di un cambiamento più ampio nel panorama europeo, con una decentralizzazione dell’ecosistema Cloud e una maggiore attenzione alla riduzione della latenza nella trasmissione dei dati, promuovendo la creazione di nuove infrastrutture di prossimità (edge computing). L’Italia si sta posizionando come un polo di riferimento nella gestione del dato e nella Cloud sovereignty, anche grazie al PNRR e alla digitalizzazione della Pubblica Amministrazione.

Le sfide italiane e il vuoto normativo

Tuttavia, l’Italia deve affrontare alcune sfide. Il settore dei Data Center non è ancora riconosciuto a livello regolatorio, causando incertezze e ritardi nei processi di apertura di nuove infrastrutture. È fondamentale definire norme specifiche e procedure chiare. Inoltre, i Data Center di potenza superiore ai 10 MW richiedono un allacciamento all’alta tensione, un’infrastruttura non sempre disponibile sul territorio, necessitando di investimenti per potenziare la rete elettrica nazionale.

In conclusione, l’Italia si trova di fronte a un’opportunità unica nel settore dei Data Center, ma è cruciale affrontare queste sfide regolatorie e infrastrutturali per sfruttarla appieno e diventare un punto chiave nell’infrastruttura digitale europea e mediterranea.

Mercato Logistica: in Italia cresce e nel 2023 vale 112 miliardi

Dall’aumento dei costi di produzione, del carburante e del denaro alla cronica mancanza di personale in questi ultimi anni il settore della Logistica in Italia ha dovuto affrontare sfide continue. Ma a quanto emerge dalla ricerca dell’Osservatorio Contract Logistics “Gino Marchet” del Politecnico di Milano, nel 2023 il fatturato della Contract Logistics in Italia continuerà la sua crescita, raggiungendo 112 miliardi di euro, anche se a un ritmo più moderato (+5,5%) rispetto ai due anni precedenti.

Nel 2021 la crescita è stata del +16,8% rispetto al 2020 per circa 100 miliardi di fatturato, mentre nel 2022, a fronte di un fatturato di 106 miliardi la crescita si è attestata a +6,4%.
Analizzando i dati 2021, la terziarizzazione in Italia ha raggiunto il 45,3% del valore delle attività logistiche (135,4 miliardi), contro un valore del mercato conto terzi (il fatturato diretto ai soli clienti) pari a 61,3 miliardi (+20,8%).

Manca la manodopera e diminuiscono le imprese

Sul fronte manodopera, mancano almeno 60.000 lavoratori. Circa il 75% dei fornitori di servizi logistici opera in condizioni di sottodimensionamento.

Una situazione resa ancora più difficile dalla scarsa partecipazione femminile (solo il 20,4% è rappresentato da donne), ma comunque migliore rispetto al resto d’Europa. Il Regno Unito, ad esempio, soffre uno shortage di 180.000 addetti, la Germania di 170.000, la Polonia di 160.000, per una carenza totale che supera 1,1 milioni nel Continente.
Continua poi la diminuzione del numero di imprese del settore, con l’uscita dal mercato soprattutto degli operatori più piccoli e meno strutturati. Nel 2020 le imprese della logistica erano 84.500, nel 2021 scendono a 82.000.

“Servono profonde trasformazioni e importanti investimenti”

Si notano però i primi segnali di accorciamento della filiera di fornitura verso una relazione più diretta tra committente e fornitore di servizi logistici.
Nel 2023 a livello nazionale si contano 14 operazioni di Merger and Acquisition, confermando il trend degli scorsi anni (15 operazioni del ‘22 e 24 nel ‘21) con un aumento progressivo di rilevanza delle singole operazioni in termini di dimensioni delle aziende acquisite e degli operatori coinvolti.

“Dall’aumento dei costi alla necessità di un approccio di business più sostenibile, dall’omnicanalità allo sviluppo dei mercati internazionali, fino ai nuovi equilibri delle filiere e lo shortage di persone e competenze, le aziende della Logistica hanno di fronte molteplici sfide che richiedono profonde trasformazioni e importanti investimenti”, commenta Marco Melacini, Direttore Scientifico dell’Osservatorio Contract Logistics.

Tecnologie 4.0 e sostenibilità

Anche nel mondo della Logistica si osserva un continuo sviluppo di nuove tecnologie e applicazioni 4.0, accompagnato a una nuova attenzione alla sostenibilità sociale, ambientale ed economica.
In futuro, nell’introduzione di tecnologie di Logistica 4.0, sempre più aziende adotteranno un approccio di design di processo human-centric. Ad esempio, con soluzioni innovative per la pianificazione che curano le preferenze e le condizioni di lavoro degli autisti. Oppure, con soluzioni per il monitoraggio delle attività e l’organizzazione del lavoro.
Device di ultima generazione, ad esempio, permettono di segnalare e correggere dinamiche e movimenti che possono gravare sulla salute e la sicurezza. E stanno emergendo soluzioni per consentire il remote working non solo per il personale di ufficio.

Richieste di prestiti: I trimestre 2023 +7,2%, ma importo medio -0,2% 

Emerge dall’ultimo aggiornamento del Barometro CRIF sul credito alle famiglie italiane: nei primi tre mesi del 2023 le richieste di prestiti aumentano del +7,2%, ma l’importo medio richiesto, tra prestiti personali e finalizzati, si attesta a 8.596 euro, -0,2% rispetto al primo trimestre 2022. Nel solo mese di marzo la contrazione dell’importo medio risulta ancora più accentuata rispetto alla media del trimestre precedente (-1,1%). Una conferma del fatto che le famiglie propendono per un credito rateale con importi più contenuti. Tuttavia, per le diverse forme tecniche la dinamica è divergente: i prestiti finalizzati si contraggono del -2,7% rispetto al corrispondente periodo del 2022, mentre i prestiti personali continuano a galoppare a un ritmo a doppia cifra (+23,7%). 

A prevalere per le famiglie italiane è la prudenza

Per entrambe le forme tecniche si registra una generale contrazione dell’importo medio richiesto: nei primi 3 mesi dell’anno i prestiti finalizzati si attestano a 5.925 euro (-2,7%), mentre quelli personali toccano un valore medio di 12.092 euro (-5,6%). Quanto alla tipologia della domanda, un finanziamento su due presenta un importo inferiore a 5.000 euro (53,1% del totale), mentre un 34,7% richiede un prestito tra 5.000-20.000 euro, e solo il 12,2% di richiedenti supera i 20.000 euro.
A prevalere per le famiglie italiane è quindi la prudenza, con piccoli importi dilazionati nel tempo: il 27,5% sceglie di estinguere il finanziamento in 5 anni e il 20,6% nell’arco dei 25-36 mesi.

La fascia 45-54 anni è pari al 23,9%

Se aggiungiamo la variabile età del richiedente, è la fascia 45-54 anni a risultare maggioritaria (23,9%), seguita dai 35-44 anni (21,0%) e sull’ultimo gradino del podio l’età compresa tra i 25-34 anni (19,7%). A trainare la ripresa sono le spese legate al tempo libero, con il settore viaggi passato da +302%, nel primo trimestre 2022 a una crescita del +26% nell’ultimo trimestre. Inoltre, i consumi delle famiglie cambiano e aumenta la sensibilità verso mezzi alternativi all’auto, infatti si sceglie di finanziare mezzi alternativi quali motociclette, biciclette e similari, ad esempio i monopattini, cresciuti del 25% dall’inizio del 2022 alla fine dell’anno. 

Più polizze meno auto

Le famiglie aggiungono inoltre nel carrello della spesa le polizze assicurative, la cui propensione all’acquisto è cresciuta nel corso dei mesi fino a raggiungere un +19% nell’ultimo trimestre 2022.
Continua invece ad arrancare il settore automotive, che soffre la difficoltà nel reperire le materie prime mettendo in crisi l’intera supply chain del comparto. Ne risentono pertanto i finanziamenti verso le auto nuove, che oscillano da un -22% nel primo trimestre 2022 fino a risalire, seppur ancora in un territorio negativo, a un -2,2% nel quarto trimestre dell’anno scorso.

Imprese femminili in aumento a Milano, Monza Brianza e Lodi

In Lombardia l’imprenditoria è sempre più rosa. Sono infatti aumentate, nel corso degli ultimi anni, le imprese femminili, in particolare nell’area produttiva di Milano, Monza Brianza e Lodi. Si è parlato proprio di questo in un recente convegno organizzato dalla Camera di Commercio, denominato “L’Italia che vogliamo è più donna”. Marzia Maiorano, presidente uscente del Comitato Imprenditoria femminile Camera di commercio Milano Monza Brianza Lodi, promotore dell’iniziativa, ha detto: “Puntiamo a un nuovo protagonismo femminile in un mercato globale innovativo e sostenibile. Cerchiamo una maggiore sensibilizzazione grazie al coinvolgimento del mondo imprenditoriale e associativo verso una governance sostenibile”.
Per Chrystelle Simon, DCM Diversity, Equity & Inclusion Leader di Deloitte Central Mediterranean: “Occorre puntare alla leadership inclusiva, rispettare le diversità e valorizzare le unicità delle persone, con un impatto positivo anche dal punto di vista economico”. Donatella Gimigliano, presidente Associazione Consorzio Umanitas ha ricordato l’importanza della lotta alla violenza contro le donne, grazie all’iniziativa “Women for Women against violence”. Nel corso del convegno è stata eletta la nuova Presidente del Comitato Imprenditoria femminile: Chiara Benedetta Cormanni, consigliera della stessa Camera di commercio.

Le imprese in rosa sono cresciute del 5%

La bella notizia è che i numeri dell’imprenditorialità femminile sono tutti in crescita, almeno nei territori in oggetto. Per la precisione, le imprese femminili a Milano Monza Brianza Lodi, secondo i dati della Camera di commercio, segnano un  +0,2% in un anno e addirittura +5% in quattro anni. Sono 71.250 le imprese femminili a Milano Monza Brianza Lodi al terzo trimestre 2022 e rappresentano il 18,3% del totale delle imprese di questi territori. Erano 71.094 un anno fa e 67.852 al terzo trimestre 2018, ancora in periodo pre Covid. Oggi sono 3.398 imprese in più del 2018 tra Milano Monza Brianza Lodi, di cui 2.684 in più per Milano. 

Trainano la crescita le attività professionali scientifiche e tecniche

Trainano la crescita nell’ultimo anno le attività professionali scientifiche e tecniche, del 5,9%, che oggi contano 6.661 imprese nei tre territori In particolare sono 56.161 le imprese di Milano e area metropolitana, + 0,2% in un anno e + 5% in quattro anni. Sono 12.288 a Monza e Brianza, +0,4% in un anno e +6,2% in quattro anni. Sono 2.801 a Lodi, stabili in quattro anni. Primo settore i servizi, col 61,7% di tutte le imprese femminili dei tre territori, seguito dal commercio con il 24,3%.
Le imprese femminili danno lavoro a 183.464 addetti nei tre territori, di cui 146.278 a Milano, 30.280 a Monza Brianza e 6.906 a Lodi.

Milano, il business della moda è qui

Il settore della moda crea un giro d’affari in Italia pari a 86,7 miliardi di euro all’anno e il 15,6% di questo valore è concentrato a Milano, il cui volume d’affari vale 13,5 miliardi di euro all’anno. L’export di Milano del settore moda nei primi sei mesi dell’anno ha un valore di 4,9 miliardi: pesa il 16% dell’export del settore moda nazionale ed è cresciuto del 31,4% nel 1° semestre del 2022 rispetto al 1° semestre del 2021. Questi in sintesi i dati presentati dalla Camera Arbitrale di Milano su un’elaborazione Studi, Statistica e Programmazione della Camera di commercio di Milano MonzaBrianza Lodi.

Le imprese della moda a Milano e in Italia

Nel 3° trimestre del 2022, a Milano risultano attive 11.102 imprese nel comparto della moda, rappresentano il 5,6% delle imprese del settore moda in Italia. A Milano le oltre 11 mila imprese danno lavoro a 93.532 persone e creano un giro d’affari pari a 13,5 miliardi di euro (dato riferito alle sole società di capitali), che pesa il 15,6% sul giro d’affari complessivo generato dalle imprese del settore moda in Italia, che è di 86 miliardi di euro. In Italia le imprese del settore moda sono 199.442, danno lavoro a 787.166 persone e creano un giro d’affari pari a 86,7 miliardi di euro. In Lombardia sono 28.201 le imprese attive e danno lavoro a 180.305 persone e creano un giro d’affari pari a 26 miliardi di euro. La maggior parte delle imprese del settore opera nell’ambito della produzione e del commercio al dettaglio di articoli di abbigliamento. Le imprese del settore con sede a Milano, Monza e Lodi hanno registrato nel 2021 ricavi delle vendite per circa 14,7 miliardi di euro, una cifra pari a oltre la metà del fatturato lombardo del settore e al 17% del totale nazionale, che risulta superiore agli 86 miliardi di euro. Milano risulta ampiamente la prima provincia italiana per fatturato del settore moda con 13,5 miliardi di euro, distanziando nettamente Vicenza (6,5 miliardi), Napoli (4,4 miliardi) e Firenze (4,2 miliardi). Le imprese della moda basate a Monza fatturano invece circa 1,1 miliardi di euro, 46 milioni quelle di Lodi.

Quanti addetti nel settore?

 Il settore della moda conta complessivamente 103mila addetti nell’area accorpata di Milano Monza Brianza e Lodi (93.532 a Milano), pari a oltre la metà di quelli lombardi e al 13,1% del totale nazionale; di questi, 37mila operano nei comparti industriali del fashion (30.962 a Milano), l’8,2% degli addetti italiani. La maggiore concentrazione di lavoratori si registra nella confezione e nel commercio al dettaglio di articoli di abbigliamento.

Dove va l’export?

Il baricentro dei mercati è spostato in misura preponderante verso le aree extraeuropee, dove le mete di destino principali sono Asia (38,4%) e America (19,3%), mentre Africa e Oceania sono residuali per la struttura delle rotte geografiche. Il mercato Europeo (39,8%) evidenzia una preponderanza dell’Unione europea (22,4%) rispetto alle piazze esterne allo spazio comune (17,4%). Nelle prime tre posizioni si collocano Stati Uniti (16,3%), Cina (10,7%) e Corea del Sud (8,2%), mentre il primo mercato europeo, ossia la Francia (8%), si posiziona al quarto posto della graduatoria, seguita da Svizzera (7%) e Regno Unito (5,9%), i partner principali esterni all’area comunitaria.

Nel secondo trimestre 2022 spedizioni di smartphone a -9% 

A causa del calo della domanda nel secondo trimestre del 2022 le spedizioni globali di smartphone sono scese a 287 milioni di unità (-9%).
Secondo i dati della società di analisi Canalys, è la cifra trimestrale più bassa dal secondo trimestre del 2020, quando la pandemia ha colpito per la prima volta.  È Samsung a guidare il mercato, con 61,8 milioni di smartphone spediti e una quota di mercato del 21%, mentre nonostante la debole stagionalità Apple ha mantenuto il secondo posto, spedendo 49,5 milioni di iPhone per una quota di mercato del 17%.
Xiaomi è invece rimasta al terzo posto, con 39,6 milioni di unità, e OPPO e vivo completano la top five rispettivamente con 27,3 e 25,4 milioni di unità spedite.

Carenze della catena di approvvigionamento: non è più il problema più urgente

“I principali fornitori cinesi sono riusciti a stabilizzare le loro prestazioni mondiali rispetto allo scorso trimestre, nonostante un altro round di contrazioni a due cifre su base annua – dichiara Toby Zhu, analista di Canalys -. Le carenze della catena di approvvigionamento non sono più il problema più urgente poiché gli ordini di componenti vengono abbattuti rapidamente e i fornitori hanno iniziato a preoccuparsi dell’eccesso di offerta. Questo ha comportato riduzioni di prezzo per i componenti chiave – continua Zhu -. I fornitori potrebbero utilizzare i risparmi extra per migliorare la competitività del prodotto dei nuovi lanci nella seconda metà dell’anno. Allo stesso tempo, ciò potrebbe rendere ancora più difficile sbarazzarsi dei vecchi modelli. La situazione dell’eccesso di offerta richiede più capacità di pianificazione dei fornitori rispetto al periodo di carenza”, si legge su ChannelCity.

Consumatori sempre più orientati a telefoni economici

La crisi del settore non è spiegata solo dai ridotti volumi di vendita, ma anche dalle scelte dei consumatori, che stanno cominciando ad abbandonare la fascia media del mercato per spostarsi verso quella bassa, andando quindi a intaccare ulteriormente i margini delle aziende che vendono top di gamma.
Secondo Runar Bj›rhovde, Research Analyst presso Canalys, le aziende hanno dovuto far fronte a una domanda debole, che ha portato a ripensare le strategie trimestrali.

Un calo influenzato anche dalla domanda elevata di dodici mesi fa

L’aumento dell’inflazione e l’accumulo di scorte hanno portato i produttori a ‘rivalutare il proprio portafoglio’ per il resto del 2022. Per gli analisti, il calo del 9% è influenzato anche dalla domanda elevata di dodici mesi fa, quando dopo il difficile 2020 il settore aveva beneficiato di una forte impennata dei consumi. Per Canalys, oggi il reddito disponibile è più orientato ad altri prodotti e beni, non solo verso l’elettronica, riferisce Ansa. “Una profonda collaborazione con i canali per monitorare lo stato dell’inventario e della fornitura sarà fondamentale per i fornitori per identificare le opportunità a breve termine – sottolinea Toby Zhu -, mantenendo al contempo sane partnership di canale nel lungo periodo”.